Недвижимость · лизинг · расчёт
Недвижимость
в лизинг для бизнеса
Офисы, апартаменты и торговые объекты. Разбираем структуру сделки, платежи, налоговые эффекты и переход права собственности.
Направления
Какую недвижимость покупают в лизинг
Апартаменты
Торговая недвижимость
Налоговые выгодыКоэффициент амортизации: 3Быстрое одобрение
Расчётный пример · 2023
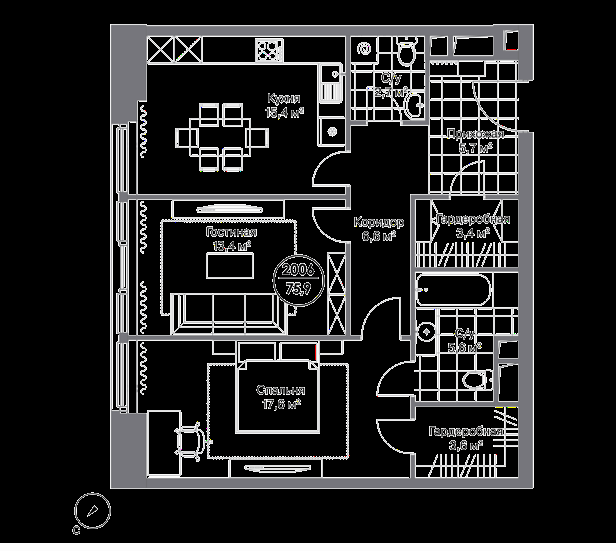
Апартамент в ЖК «Матч Поинт»
Москва, улица Василисы Кожиной, 13. Исходные данные сохранены без пересчёта и не являются актуальной офертой.
- Апартамент
- №2006
- Площадь
- 75,9 м²
- Спален
- 2
- Этаж
- 2
- Подъезд
- 2
Стоимость без отделки25 806 000 ₽включая НДС 20%
Условия примера
График и финансовый эффект
Имущество учитывается на балансе лизингодателя.
Выкупной платёж включён в состав лизинговых платежей.
График платежей
36 ежемесячных платежей
| № | Дата | Сумма, ₽ |
|---|---|---|
| 1 | 25.07.2022 | 268 705,00 |
| 2 | 25.08.2022 | 627 263,00 |
| 3 | 25.09.2022 | 627 263,00 |
| 4 | 25.10.2022 | 627 263,00 |
| 5 | 25.11.2022 | 627 263,00 |
| 6 | 25.12.2022 | 627 263,00 |
| 7 | 25.01.2023 | 627 263,00 |
| 8 | 25.02.2023 | 627 263,00 |
| 9 | 25.03.2023 | 627 263,00 |
| 10 | 25.04.2023 | 627 263,00 |
| 11 | 25.05.2023 | 627 263,00 |
| 12 | 25.06.2023 | 627 263,00 |
| 13 | 25.07.2023 | 627 263,00 |
| 14 | 25.08.2023 | 627 263,00 |
| 15 | 25.09.2023 | 627 263,00 |
| 16 | 25.10.2023 | 627 263,00 |
| 17 | 25.11.2023 | 627 263,00 |
| 18 | 25.12.2023 | 627 263,00 |
| № | Дата | Сумма, ₽ |
|---|---|---|
| 19 | 25.01.2024 | 627 263,00 |
| 20 | 25.02.2024 | 627 263,00 |
| 21 | 25.03.2024 | 627 263,00 |
| 22 | 25.04.2024 | 627 263,00 |
| 23 | 25.05.2024 | 627 263,00 |
| 24 | 25.06.2024 | 627 263,00 |
| 25 | 25.07.2024 | 627 263,00 |
| 26 | 25.08.2024 | 627 263,00 |
| 27 | 25.09.2024 | 627 263,00 |
| 28 | 25.10.2024 | 627 263,00 |
| 29 | 25.11.2024 | 627 263,00 |
| 30 | 25.12.2024 | 627 263,00 |
| 31 | 25.01.2025 | 627 263,00 |
| 32 | 25.02.2025 | 627 263,00 |
| 33 | 25.03.2025 | 627 263,00 |
| 34 | 25.04.2025 | 627 263,00 |
| 35 | 25.05.2025 | 627 263,00 |
| 36 | 25.06.2025 | 627 263,00 |
Важно: расчёт, сроки и налоговые эффекты приведены ровно по материалам 2023 года. Они не являются актуальной офертой и требуют повторной проверки.
Налоговая механика
Что может дать лизинговая структура
Налог на прибыль
При договоре лизинга возникает существенная экономия по налогу на прибыль. Например, компания вносит аванс 20% от суммы сделки и все платежи по договору. Эти платежи, кроме НДС, учитываются как расходы и снижают налоговую нагрузку.
10 000 000 ₽без НДС = 8 333 333,33 ₽8 333 333,33 × 20% = 1 666 666,67 ₽
Возврат НДС
Лизинговые сделки особенно выгодны для компаний, работающих с НДС. 20% от суммы договора можно вернуть или зачесть. При крупной сделке это существенно снижает налоговую нагрузку.
10 000 000 × 20 / 120= 1 666 666,67 ₽Итого выгода по НДС и налогу на прибыль: 3 333 333,34 ₽
Налог на имущество и ускоренная амортизация
Лизинг позволяет экономить на налоге на имущество. Коэффициент ускоренной амортизации 3 сокращает период выплаты налога в 1,5–3 раза. К окончанию договора объект, как правило, полностью амортизирован. После выплаты платежей имущество переводится на баланс по минимальной остаточной стоимости, что даёт выгоду по налогу на имущество в будущем.
Стоимость с НДС10 000 000 ₽
Амортизационная группа10
Срок полезного использования360+ мес.
Срок лизинга60 мес.
Коэффициент3
Амортизация вместо 360 мес.121 мес.360 / 3 + 1
За время лизинга объект теряет около 50% балансовой стоимости, снижая налоговую нагрузку.
Налоговый эффект зависит от режима налогообложения, балансодержателя и условий конкретной сделки. Перед принятием решения нужна актуальная консультация бухгалтера и налогового специалиста.
5 аргументов
Преимущества лизинговой структуры
- 01
Налоговые выгоды
Лизинговые платежи включают НДС, что уменьшает налоговую базу. Платежи полностью относятся на затраты и позволяют экономить на налоге на прибыль.
- 02
Быстрое одобрение
Низкие требования к гарантийному обеспечению: обеспечением обязательств выступает сам предмет лизинга, который находится в собственности лизингодателя.
- 03
Ускоренная амортизация
К концу договора лизинга практически полностью завершается амортизация имущества, что даёт дополнительные налоговые преференции.
- 04
Платежи за счёт арендного потока
Равномерное распределение затрат облегчает бизнес-планирование. Срок лизинга может достигать 10 лет. По окончании договора имущество переходит в собственность лизингополучателя.
- 05
Возмещение НДС
Суммы НДС по лизинговым платежам могут приниматься к вычету. Фактический эффект зависит от режима налогообложения, структуры договора и параметров объекта.
Дорожная карта
10 этапов сделки
От выбора объекта до перехода права собственности и возможного выкупа физическим лицом.
- 01
Выбор объекта недвижимости. Объект должен быть введён в эксплуатацию, а право собственности — зарегистрировано.
- 02
Подготовка бухгалтерской отчётности.
- 03
Согласование объекта недвижимости с лизинговой компанией.
- 04
Подписание договора лизинга.
- 05
Оплата согласованного аванса в лизинговую компанию.
- 06
Подписание договора купли-продажи между лизинговой компанией и продавцом.
- 07
Оплата 100% стоимости объекта лизинговой компанией продавцу.
- 08
Оплата всех платежей лизингополучателем лизингодателю.
- 09
Переход права собственности от лизингодателя к лизингополучателю.
- 10
Выкуп физическим лицом у юридического лица, бывшего лизингополучателя, по остаточной стоимости при коэффициенте амортизации 3.*
* Проконсультируйтесь с бухгалтером об особенностях учёта лизингового имущества и начисления налогов при применении коэффициента амортизации.
Разбор сделки
Проверим лизинг на ваших цифрах
Сопоставим аванс, платежи, арендный поток, налоговые последствия и риски перехода права собственности.